
Quelle assurance santé choisir quand on est expatrié sur la Costa Blanca ?
Par la rédaction, avec Raquel Domínguez, médiatrice d'assurances à Palma de Majorque
En bref : selon Raquel Domínguez, médiatrice d'assurances, le prix mensuel est le chiffre le moins parlant d'une assurance santé. Avant de choisir, il faut savoir si l'on a droit au système public ou au convenio especial (60 € par mois avant 65 ans), puis lire l'architecture de la police : réseau ou remboursement, plafonds réels, exclusions, délais de carence, maladies préexistantes, âge limite et clause de renouvellement.
La plupart des nouveaux arrivants choisissent leur première assurance santé en comparant les primes mensuelles. Pourtant, selon Raquel Domínguez, c'est souvent le chiffre qui en dit le moins sur le contrat. « Ce qui décide vraiment si une police vous protège, c'est son architecture », explique-t-elle : les garanties, les exclusions, les plafonds et sous-plafonds, les autorisations, les délais de carence et la sélection médicale.
Qui a besoin d'une assurance santé privée sur la Costa Blanca ?
Pour un nouveau résident, une police privée peut être une condition légale du titre de séjour et, pour beaucoup, le principal accès aux soins tant qu'ils n'ont pas droit au système public. Trois situations sont concernées :
- les ressortissants hors Union européenne qui demandent un visa de résidence non lucrative ;
- les demandeurs du visa nomade numérique ;
- les résidents qui n'ont pas accès à la santé publique : ils ne cotisent pas à la Sécurité sociale espagnole par leur travail, n'ont pas de droits ouverts via leur pays d'origine (le formulaire S1 des retraités européens, par exemple) et ne remplissent pas encore les conditions du convenio especial.
La carte sanitaire SIP confirme un droit aux soins publics, elle ne le crée pas.
Que doit couvrir l'assurance pour un visa de résidence ?
Pour le visa de résidence non lucrative, le consulat demande une assurance souscrite auprès d'un assureur autorisé en Espagne, qui couvre les mêmes risques que le système public. Le texte du consulat ne parle pas de copaiement ni de délai de carence, mais en pratique, selon Raquel Domínguez, les consulats demandent en général une police sans l'un ni l'autre. D'autres titres, comme le visa nomade numérique, ont leurs propres exigences. Pour la médiatrice, les remplir reste un minimum administratif, pas une évaluation réelle de votre protection.
La checklist avant de signer :
- un assureur autorisé à exercer en Espagne ;
- une couverture équivalente à celle du système public ;
- aucun copaiement ni délai de carence ;
- une couverture valable sur tout le territoire espagnol ;
- un certificat de l'assureur qui mentionne ces points, à joindre au dossier.
Le convenio especial : une alternative publique, pour qui et à quel prix ?
Le convenio especial (Real Decreto 576/2013) est une adhésion payante au système public de santé, pour les résidents qui n'y ont pas droit autrement.
Quelles sont les conditions ?
- être inscrit au registre municipal (empadronamiento) ;
- n'avoir accès à la santé publique à aucun autre titre ;
- justifier d'au moins un an de résidence effective et continue en Espagne juste avant la demande. Les périodes de résidence dans un autre pays de l'Union européenne, de l'Espace économique européen, en Suisse ou au Royaume-Uni peuvent être prises en compte.
La demande se fait auprès du service de santé de sa communauté autonome : la Generalitat Valenciana à Valencia et sur la Costa Blanca (démarche n° 17044), l'IB-Salut aux Baléares.
Combien coûte le convenio especial ? 60 € par mois avant 65 ans, 157 € par mois à partir de 65 ans.
Que ne couvre-t-il pas ? Les médicaments achetés en pharmacie, les orthèses et prothèses, les produits diététiques et les transports sanitaires non urgents.
Comme il exige d'être déjà inscrit dans une commune espagnole, il ne peut pas servir pour un visa demandé depuis l'étranger.
Convenio especial ou assurance privée : lequel choisir ?
| Convenio especial | Assurance santé privée | |
|---|---|---|
| Accès | après un an de résidence | dès l'arrivée |
| Visa demandé depuis l'étranger | non | oui, sans copaiement ni carence |
| Médicaments en pharmacie | non couverts | selon la police |
| Médecins | réseau public | réseau de l'assureur, ou libre choix en remboursement |
| Coût mensuel | 60 € (157 € dès 65 ans) | variable selon l'âge et les garanties |
Faut-il choisir une police à réseau ou en remboursement ?
Une police à réseau (cuadro médico) donne accès à une liste définie de médecins et d'hôpitaux, parfois avec des copaiements (copagos). Ils sont généralement plafonnés par an et par personne, et des copaiements impayés peuvent suspendre la couverture. Une police en remboursement (reembolso) laisse le libre choix du médecin : vous payez la facture, puis l'assureur vous rembourse un pourcentage, en général 80 % ou 90 %. Beaucoup de produits combinent les deux.
« L'erreur technique la plus courante consiste à lire ce pourcentage comme la mesure de sa couverture », prévient Raquel Domínguez. À lui seul, il ne suffit pas : ce sont les plafonds annuels, quand il y en a, les frais éligibles et les conditions de chaque garantie qui décident de ce qui est réellement remboursé. Les demandes de remboursement ont aussi des délais, parfois de quinze jours seulement, et exigent une facture détaillée, l'ordonnance et un rapport médical.
Les polices haut de gamme vont plus loin : 100 % des frais médicaux éligibles et des médicaments prescrits, sans plafond annuel, avec des garanties comme des soins dentaires jusqu'à 9 000 € ou un séjour en station thermale (balneario) après une hospitalisation. « C'est le haut de gamme, pas la norme du marché du remboursement », nuance la médiatrice.
Que couvre vraiment une assurance santé en cas de chirurgie ?
Une intervention chirurgicale n'est pas un coût unique, mais plusieurs : honoraires du chirurgien, anesthésie, séjour hospitalier, bloc opératoire, examens. Selon Raquel Domínguez, une police peut couvrir la chirurgie en général tout en excluant ou en limitant certaines interventions, ou en les soumettant à de longues carences : chez certains assureurs, la chirurgie prophylactique des cancers du sein et gynécologiques peut attendre jusqu'à 48 mois.
Elle conseille de vérifier quelles interventions sont exclues, si les honoraires des chirurgiens sont plafonnés et quels traitements demandent une autorisation préalable (autorización previa). « Une autorisation oubliée peut transformer un traitement couvert en traitement non remboursé », souligne-t-elle.
Les séances de psychologie sont-elles remboursées ?
La prise en charge psychologique, pour les enfants comme pour les adultes, fait partie des garanties les plus limitées, selon la médiatrice. Une police à réseau courante couvre environ 20 séances par an, portées à 40 pour les assurés jusqu'à 24 ans et pour des situations comme les troubles du comportement alimentaire, le harcèlement scolaire, le cyberharcèlement, le stress au travail ou les violences familiales. Les polices en remboursement peuvent exiger la prescription d'un psychiatre, ou d'un pédiatre pour les enfants jusqu'à 14 ans, et réduire le taux de remboursement au fil des séances.
Quelle différence entre délai de carence et maladie préexistante ?
Les deux notions sont souvent confondues, et pour Raquel Domínguez la différence est décisive : « l'une est une question de temps, l'autre de sélection médicale ».
Le délai de carence (carencia) est la période pendant laquelle certaines garanties ne s'appliquent pas encore. Les urgences en sont exemptées. Les durées courantes :
| Garantie | Délai de carence habituel |
|---|---|
| Petite chirurgie, scanner, IRM | 6 mois |
| Chirurgie lourde, hospitalisation, accouchement | 8 mois |
| Greffes, procréation médicalement assistée | 12 mois |
Une préexistence (preexistencia) désigne toute maladie, tout symptôme ou tout diagnostic antérieur à la prise d'effet de la police.
En cas de changement d'assureur, le nouveau peut généralement supprimer les carences si vous étiez assuré depuis au moins six mois et que vous conservez le dernier reçu de prime, la police et la carte d'assuré. Demandez si une couverture dans votre pays d'origine compte aussi. Mais supprimer les carences ne veut pas dire accepter les préexistences : tout ce qui a été diagnostiqué sous l'ancienne police devient une préexistence pour la nouvelle, « ce que la plupart des assurés ignorent », relève la médiatrice.
Selon la Ley 50/1980 de Contrato de Seguro, le questionnaire de santé (cuestionario de salud) doit être rempli avec exactitude. L'assureur peut alors accepter le risque, exclure une pathologie, la couvrir avec une surprime ou refuser. Une déclaration inexacte peut compromettre un remboursement plus tard.
Une assurance santé en Espagne est-elle à vie ?
Selon l'article 22 de la Ley 50/1980, les polices se renouvellent tacitement, et chaque partie peut s'y opposer par écrit : un mois avant l'échéance pour le souscripteur, deux mois pour l'assureur. Par ailleurs, explique Raquel Domínguez, certains assureurs renoncent contractuellement à ce droit une fois la police en vigueur depuis trois années consécutives, en réseau comme en remboursement. Le contrat devient alors viager (vitalicia) du côté de l'assureur, même si les primes restent révisées chaque année et qu'un questionnaire de santé inexact permet toujours de refuser le renouvellement.
C'est important, car la plupart des assureurs n'acceptent les nouveaux adhérents que jusqu'à 65 ou 70 ans, quelques-uns jusqu'à 75 ans, rarement au-delà. « Changer de police avec l'âge n'est pas toujours possible », rappelle-t-elle.
L'assurance couvre-t-elle partout, sur les îles et à l'étranger ?
Un réseau national en dit peu sur votre île ou votre ville. Ibiza en est l'exemple le plus parlant, selon Raquel Domínguez : l'île compte un nombre limité de certains spécialistes et centres, si bien que la plupart des résidents étrangers y choisissent le remboursement, pour pouvoir se faire soigner ailleurs. Les primes y ont aussi fortement augmenté. « Dans ma pratique, j'ai vu cette année des contrats presque doubler », témoigne-t-elle. Pour l'un de ses clients, la prime mensuelle est passée de 118 € en mars 2026 à 219,70 € en octobre, soit 89 % de hausse en sept mois pour le même assuré.
Presque toutes les polices incluent une assistance voyage, souvent gérée par une société d'assistance distincte avec son propre réseau de prestataires, dans la limite d'un plafond par sinistre (jusqu'à 30 000 € dans le haut de gamme) et pour des séjours de 180 jours consécutifs au plus. Le remboursement à l'étranger dépend de la gamme. Une police à réseau peut ne rembourser que les maladies graves diagnostiquées en Espagne, à 80 % et dans la limite d'un plafond annuel. Une police haut de gamme peut rembourser les soins dans le monde entier aux mêmes conditions qu'en Espagne, à condition de respecter une durée minimale de résidence, qui varie selon l'assureur et peut aller jusqu'à 183 jours par an.
Raquel Domínguez cite un cas de sa pratique qui montre l'écart. Un client tombé malade en Pologne avait besoin d'un antibiotique. Une téléconsultation avec un médecin en Espagne a produit une ordonnance numérique en quelques minutes. La pharmacie l'a refusée : ce n'était pas un original papier, et elle n'était pas signée par un médecin inscrit en Pologne. Le client a été renvoyé vers une clinique privée et a payé environ 600 € pour être examiné et obtenir une ordonnance locale. « L'assistance existait sur le papier, le médicament non », résume-t-elle. Elle a constaté le même schéma en Colombie, où des polices d'assistance orientaient les patients vers des centres partenaires qui refusaient ensuite de les soigner.
Quels avantages pour les entreprises et les indépendants ?
Les polices collectives offrent souvent une sélection médicale et des carences plus souples, note la médiatrice. Les primes payées par l'entreprise ne sont pas imposables pour le salarié jusqu'à 500 € par personne et par an (1 500 € en cas de handicap). Les indépendants (autónomos) au régime d'estimation directe peuvent déduire jusqu'à 500 € par personne. Les polices haut de gamme peuvent aussi être souscrites au niveau de l'entreprise, pour des équipes toujours en déplacement.
Comment choisir sa police et comparer les devis, étape par étape ?
Raquel Domínguez conseille de procéder dans cet ordre :
- Premièrement, partez de votre situation administrative : visa, titre de séjour, droits ou non à la santé publique ou au convenio especial. C'est elle qui fixe le minimum légal de votre couverture.
- Deuxièmement, demandez deux ou trois devis avec votre âge exact et votre date de début, en précisant si l'assurance est destinée à un visa.
- Troisièmement, choisissez le type de police (réseau, remboursement ou mixte) en regardant les plafonds réels derrière le pourcentage affiché.
- Quatrièmement, listez les exclusions (préexistences, dentaire, optique, médicaments) et les interventions soumises à autorisation préalable.
- Cinquièmement, vérifiez les délais de carence, et demandez s'ils peuvent être supprimés si vous venez d'un autre assureur.
- Sixièmement, remplissez le questionnaire de santé avec exactitude, et demandez comment vos préexistences seront traitées.
- Septièmement, vérifiez l'âge limite de souscription et l'existence d'une clause de renouvellement à vie.
- Huitièmement, confrontez la police à votre réalité : les médecins du réseau là où vous vivez, la langue dans laquelle l'assureur vous répond, et la couverture lors de vos voyages.
- Enfin, testez-la sur des scénarios concrets : une chirurgie complexe, six mois de rééducation, un spécialiste absent de votre ville ou de votre île, un diagnostic à l'étranger.
« C'est là que l'architecture d'un contrat devient visible », conclut la médiatrice. « La question utile n'est pas ce que couvre la police. C'est comment vous pourrez utiliser cette couverture le jour où vous en aurez besoin. »
Questions fréquentes
L'assurance santé privée est-elle obligatoire en Espagne ?
Pas pour tout le monde. Elle est exigée pour certains titres de séjour, comme le visa de résidence non lucrative, avec une couverture équivalente au système public. C'est aussi le principal accès aux soins pour les résidents qui n'ont pas droit à la santé publique.
Le convenio especial suffit-il pour un visa de résidence ?
Non, pas pour un visa demandé depuis l'étranger. Il exige d'être inscrit dans une commune espagnole et d'avoir au moins un an de résidence. Il intervient donc après l'installation, pas avant.
Combien coûte le convenio especial ?
60 € par mois avant 65 ans et 157 € par mois à partir de 65 ans. Les médicaments achetés en pharmacie ne sont pas couverts.
Pourquoi une assurance avec copaiement est-elle refusée pour le visa ?
Le consulat demande une couverture équivalente au système public. En pratique, selon Raquel Domínguez, les consulats demandent en général une police sans copaiement ni délai de carence : une police qui en prévoit risque d'être refusée.
Combien de temps dure un délai de carence ?
En général six mois pour la petite chirurgie, le scanner et l'IRM, huit mois pour la chirurgie lourde, l'hospitalisation et l'accouchement, et douze mois pour les greffes ou la procréation médicalement assistée. Les urgences en sont exemptées.
Une maladie déjà diagnostiquée est-elle couverte par une nouvelle assurance ?
Pas automatiquement. Une préexistence est évaluée à travers le questionnaire de santé : l'assureur peut l'accepter, l'exclure, la couvrir avec une surprime ou refuser le contrat. Selon Raquel Domínguez, même si un nouvel assureur supprime les délais de carence, il n'accepte pas pour autant les préexistences.
Jusqu'à quel âge peut-on souscrire une assurance santé en Espagne ?
Selon Raquel Domínguez, la plupart des assureurs acceptent les nouveaux adhérents jusqu'à 65 ou 70 ans, quelques-uns jusqu'à 75 ans, rarement au-delà.
Une assurance santé espagnole couvre-t-elle à l'étranger ?
Presque toutes incluent une assistance voyage, plafonnée par sinistre et limitée aux séjours de 180 jours consécutifs. Le remboursement des soins à l'étranger dépend de la gamme : limité aux maladies graves pour une police à réseau, mondial pour certaines polices haut de gamme.
Les primes d'assurance santé sont-elles déductibles en Espagne ?
Les primes payées par l'employeur ne sont pas imposables pour le salarié jusqu'à 500 € par personne et par an (1 500 € en cas de handicap). Les autónomos au régime d'estimation directe peuvent déduire jusqu'à 500 € par personne.
Cet article a une vocation purement informative. Les conditions varient selon les assureurs et les contrats : lisez toujours les conditions générales et particulières de votre police.
Sources
- Ministerio de Sanidad, « Convenio especial de prestación de asistencia sanitaria » : sanidad.gob.es
- Consulat général d'Espagne à Paris, « Visado de residencia no lucrativa » : exteriores.gob.es
- Generalitat Valenciana, démarche n° 17044 : sede.gva.es
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro, article 22 (BOE)
Notre experte
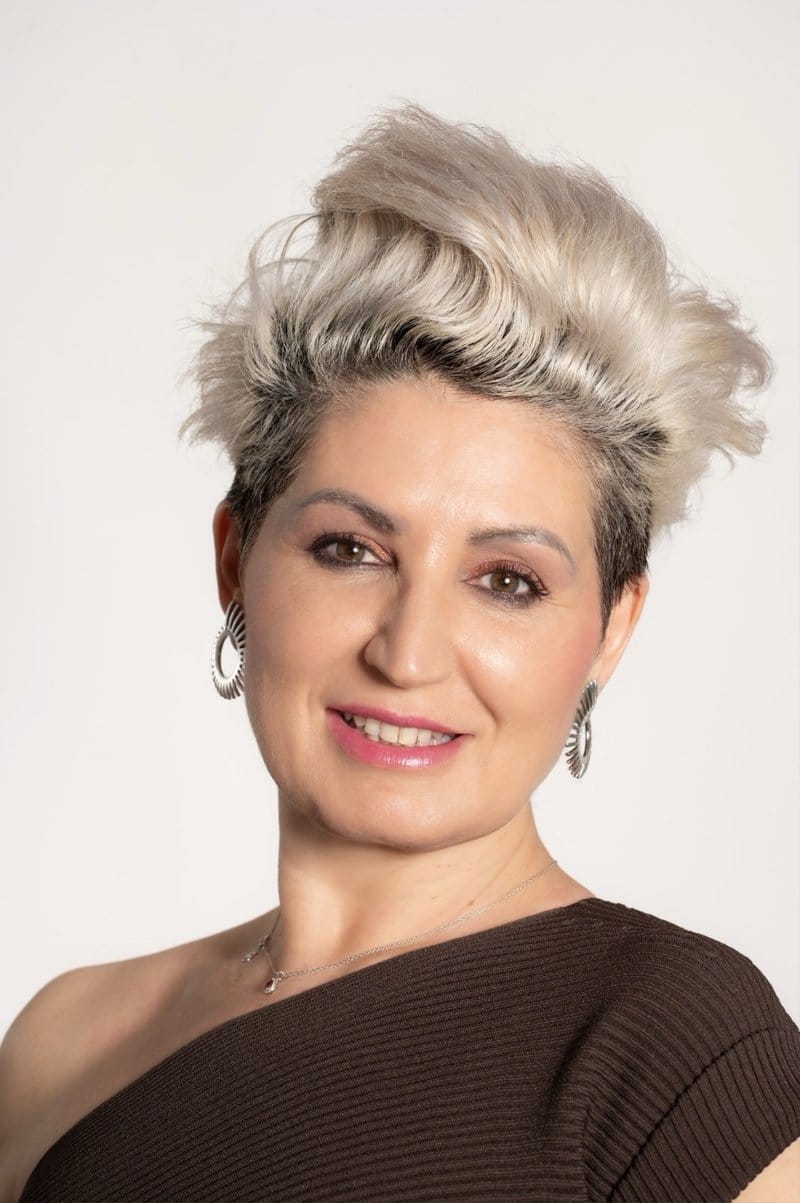
Raquel Domínguez est médiatrice d'assurances à Palma de Majorque. Elle accompagne les résidents internationaux, les professionnels mobiles et les entreprises sur leurs assurances santé et de personnes. Elle compte plus de dix ans d'expérience dans le secteur et a vécu quinze ans à l'étranger.
Agente exclusive, Aegis & Aqua S.L., registre DGSFP n° C0139B10916120.
Instagram : @raqueldominguezseguros
Suis-nous sur Instagram : @thedailyvalencia
Le Livre blanc 2026 de l'expat
NIE, empadronamiento, fiscalité, école, logement : tout l'essentiel pour s'installer, réuni dans un guide PDF. Laisse ton e-mail, on te l'envoie.
🎉 Et voilà ! Ton Livre blanc 2026 de l'expat s'ouvre ici :
Ouvrir le Livre blanc 2026Dernière étape pour rejoindre l'aventure : confirme ton inscription dans l'e-mail qu'on vient de t'envoyer.
Réagis à cet article